Qué le pasó a José Cuervo: cinco trimestres que explican el mal momento de Becle
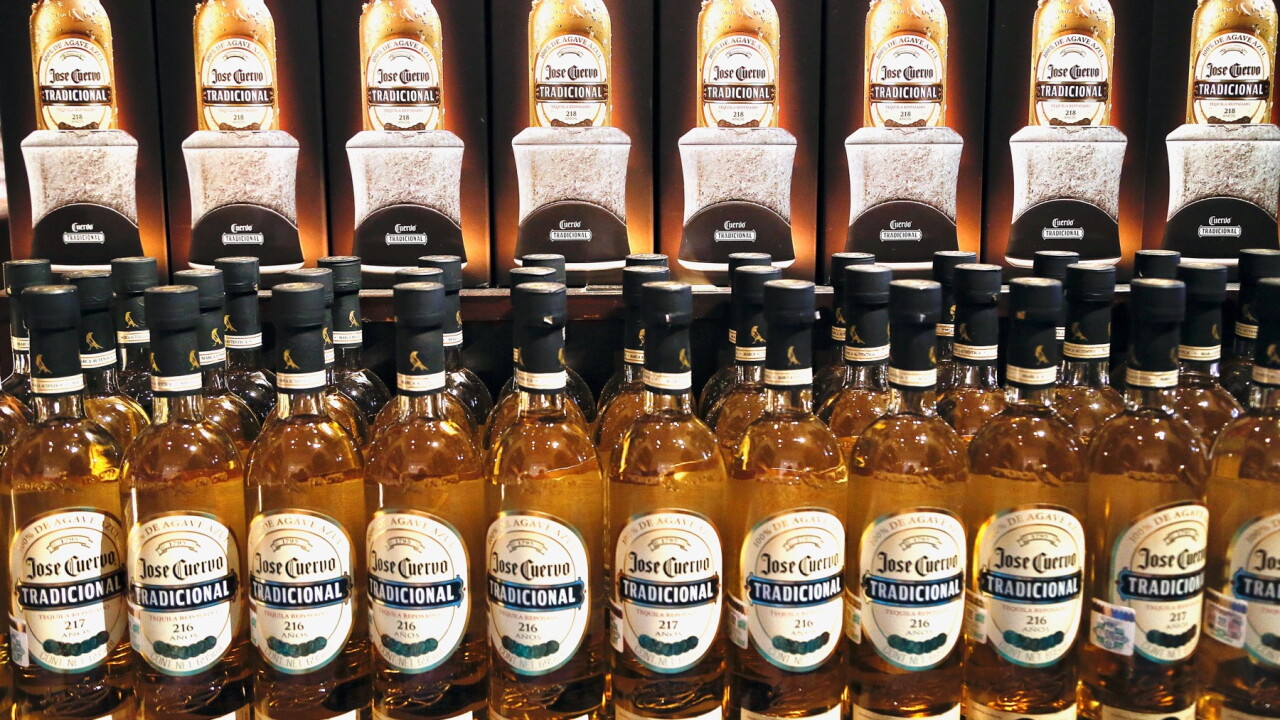
Becle, propietaria de José Cuervo, atraviesa uno de sus periodos más complicados desde su llegada a bolsa. La presión sobre sus acciones se ha extendido durante los últimos dos años y coincide con un deterioro de sus principales indicadores operativos, particularmente en Estados Unidos y Canadá, su mercado más importante. Bajo el ticker de CUERVO, la empresa cotizaba en 41.20 pesos el 13 de marzo de 2024; al inicio de 2026 había descendido a 20.66 pesos y para mediados de septiembre se encontraba alrededor de los 14 pesos. La trayectoria refleja un castigo que ha ido mucho más allá de un trimestre débil.
“Es supercomplejo todo lo que le ha pasado a Cuervo en estos dos años”, dijo Ariel Méndez, analista bursátil de Grupo Financiero Ve por Más, en entrevista con Expansión. Para el especialista, parte de la explicación comienza en la propia industria. Tras la reapertura posterior a la pandemia, el consumo de bebidas alcohólicas se aceleró y los comercios se abastecieron para atender una demanda que finalmente no se mantuvo en esos niveles. “Los consumidores venían con una inercia de retomar las salidas, por lo que hubo un consumo extraordinario y los inventarios estaban muy bien surtidos. Posteriormente se empezó a normalizar”, explicó. El resultado fue un exceso de inventarios en algunos puntos de la cadena justo cuando el consumidor comenzaba a modificar sus hábitos. Méndez señala una mayor preocupación por la salud, una menor frecuencia de salidas y un consumidor más defensivo, que frente a un menor dinamismo económico ha priorizado productos básicos sobre el gasto discrecional y de ocio. No se trata, agrega, de un fenómeno exclusivo de José Cuervo. La industria global de bebidas espirituosas lleva varios trimestres enfrentando una demanda más débil. Los últimos cinco reportes trimestrales de Becle permiten observar cómo las dificultades se fueron acumulando. En el segundo trimestre de 2025, el volumen total vendido disminuyó 4.2% anual. Las ventas netas todavía crecieron 2.8%, hasta 11,462 millones de pesos, aunque a tipo de cambio constante registraron una contracción de 6.4%. Estados Unidos y Canadá ya mostraban señales de debilidad: el volumen en esa región cayó 6.8%. El tercer trimestre ofreció una aparente recuperación. El volumen creció 3.7%, el EBITDA aumentó 63.3% y la utilidad neta avanzó 354.6%, hasta 4,123 millones de pesos. La reacción bursátil fue inmediata. Las acciones pasaron de 21.10 pesos el 22 de octubre de 2025 a 23.86 pesos un día después, un avance cercano a 13%. Sin embargo, una parte importante de la mejora estuvo asociada con eventos extraordinarios. Becle reconoció 753 millones de pesos de otros ingresos relacionados principalmente con la venta de b:oost y acuerdos contractuales de distribución en Estados Unidos, además de una ganancia de 2,475 millones de pesos en instrumentos financieros, que incluyó la venta de su participación en LALO Spirits. Al mismo tiempo, el volumen en Estados Unidos y Canadá seguía cayendo 6.4%.
Cuervo profundizó la caída en Estados Unidos Es una industria que se está contrayendo y se divide entre más competidores. La lucha de Cuervo ha sido tratar de mantener su participación de mercado y liderazgo Becle se rezaga frente al mercadoLa corrección se hizo evidente nuevamente en el cuarto trimestre de 2025, cuando el volumen total cayó 8.8%, las ventas disminuyeron 14.1% y la utilidad neta bajó 12.1%. En Estados Unidos y Canadá, el volumen descendió 11.6%, mientras que en México la contracción fue de 11.9%. La compañía explicó en su reporte que sus distribuidores estaban realizando ajustes de inventarios para alinear los embarques con la demanda real del consumidor. Becle cerró así 2025 reconociendo que la industria global de bebidas espirituosas atravesaba un entorno desafiante, marcado por presiones macroeconómicas y cambios en los patrones de consumo. El primer trimestre de 2026 mostró la magnitud del deterioro, el volumen total de Becle cayó 13.4% anual, las ventas netas disminuyeron 23.1%, el EBITDA retrocedió 52.5% y la utilidad neta se redujo 66.5%. Estados Unidos y Canadá volvieron a concentrar el mayor golpe, debido a que el volumen cayó 23.8% y las ventas 36.6%. Becle explicó que los resultados estuvieron afectados por la transición de distribuidores y por acciones orientadas a reducir inventarios dentro del sistema. Además, la analista de Ve por Más señaló que el cambio en la estructura de distribución, particularmente en California, también generó distorsiones porque implicó liquidar inventarios y reorganizar la operación con un nuevo distribuidor. A ese proceso se suma un mercado mucho más competitivo. La experta explica que la caída del precio del agave representa un beneficio potencial para los márgenes de los productores establecidos, pero al mismo tiempo reduce las barreras de entrada para nuevos participantes. El beneficio de un agave más barato, además, no se refleja inmediatamente en toda la producción debido a los tiempos de elaboración y añejamiento de distintas categorías de tequila. En el segundo trimestre de 2026, Becle moderó sus caídas, pero siguió bajo presión. Las ventas bajaron 13.9% y el EBITDA 23.4%, aunque el volumen mostró una mejora frente al trimestre previo. La apreciación del peso amplificó el golpe: a tipo de cambio constante, las ventas habrían caído sólo 5.8%. Mientras Estados Unidos y Canadá siguieron débiles, México mostró una recuperación orgánica cercana a 5%. La debilidad operativa también ha quedado reflejada en la Bolsa Mexicana de Valores. Un reporte de Actinver elaborado al cierre de julio mostró que Becle acumulaba una caída de 24.83% en 2026, mientras que el S&P/BMV IPC avanzaba 4.09%.
La brecha era todavía mayor al observar los últimos 12 meses, pues CUERVO acumulaba una pérdida de 34.15%, frente a un rendimiento positivo de 16.62% del principal índice de la Bolsa mexicana. Al 31 de julio, Becle cotizaba en 15.56 pesos, por debajo de su promedio de 200 días, mientras el consenso de analistas ubicaba su precio objetivo en 19.23 pesos, en el cierre de año. Cabe recordar que, en el rebalanceo semestral de marzo, Becle salió de la muestra del IPC, debido a su baja bursatilización. Méndez considera, sin embargo, que para entonces la acción ya había sufrido buena parte del ajuste. “Para ese trimestre la empresa ya estaba bastante golpeada, por lo que el impacto de la salida no movió tanto el precio”, señaló. A este factor se suma la estructura accionaria de Becle, controlada mayoritariamente por la familia Beckmann, un elemento que puede limitar la cantidad de acciones disponibles para negociación y, con ello, la liquidez de la emisora. De hecho, Becle había contratado a BTG Pactual como formador de mercado, una figura diseñada para favorecer la liquidez y facilitar las operaciones de compra y venta de una emisora. Becle no enfrenta por ahora un problema de solvencia, pero sí de crecimiento y confianza. Al cierre del segundo trimestre mantenía un apalancamiento de 1.1 veces EBITDA y generó 1,768 millones de pesos de flujo operativo. Ariel Méndez, de Ve por Más, considera que gran parte de los problemas ya está reflejada en el precio, aunque no ve un rebote inmediato. Sin catalizadores claros, prevé una acción alrededor de 15 pesos y señala que 2026 será un año de transición, con la recuperación más visible hacia 2027, una vez que avance el ajuste de distribución en Estados Unidos y mejoren los volúmenes.
]]>