Se debe romper el mito de que bancarizar es fiscalizar, dice la CNBV; defiende Ley de Economía Digital
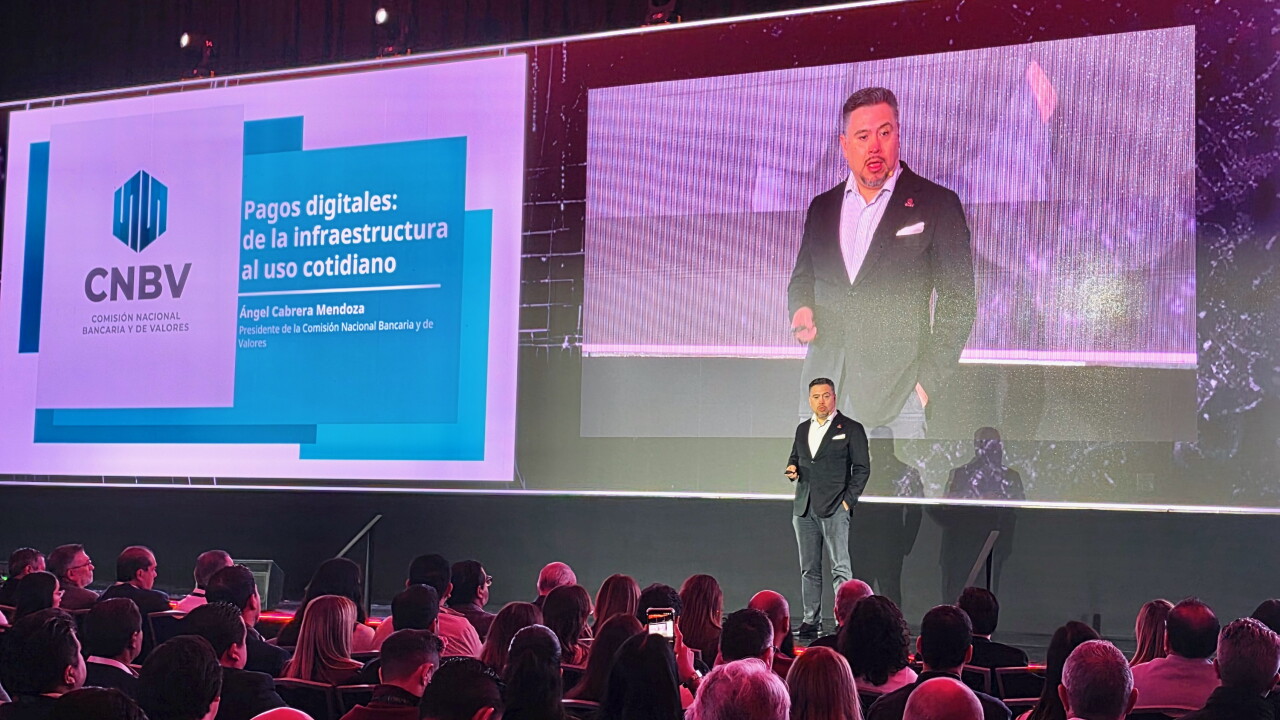
El principal obstáculo para que los pequeños comercios adopten pagos digitales no necesariamente está en la tecnología, sino en la percepción de que entrar al sistema financiero significa quedar bajo una mayor vigilancia de las autoridades, señaló Ángel Cabrera, presidente de la Comisión Nacional Bancaria y de Valores (CNBV). “Necesitamos destruir el mito de que bancarizarse es igual a fiscalizar”, sostuvo durante la inauguración del Foro Prosa 2026. La autoridad financiera trabaja con el Banco de México y la Agencia de Transformación Digital en un esquema de cuentas diseñado específicamente para pequeños establecimientos , con el que se busca reducir las barreras para que puedan incorporarse al sistema financiero y recibir pagos electrónicos.
El efectivo también tiene un costo Una pieza de la estrategia para reducir el uso de efectivoEl nuevo producto contempla operaciones de hasta 3,000 UDIS, además de 12,000 UDIS adicionales mediante canales digitales. Para abrir la cuenta no será necesario presentar el Registro Federal de Contribuyentes (RFC): bastará con una identificación y un comprobante de domicilio. La apertura también podrá realizarse de manera remota, una característica con la que la CNBV busca facilitar el acceso de establecimientos que actualmente enfrentan restricciones para operar con cuentas bancarias y aceptar pagos electrónicos. Cabrera señaló que el objetivo es que negocios como tiendas de abarrotes, cafeterías y misceláneas puedan utilizar herramientas digitales sin que el primer contacto con el sistema financiero represente una barrera. La autoridad financiera también busca cambiar la percepción de que recibir efectivo es necesariamente más barato que aceptar pagos digitales. “Esta percepción que tenemos de que el efectivo es más barato que tener una terminal punto de venta o aceptar pagos digitales es una falacia, es una mentira”, afirmó Cabrera. El uso de efectivo implica costos para los comercios , como el manejo, conteo, resguardo y traslado del dinero. Frente a ello, los pagos digitales permiten registrar las operaciones y generar información sobre el comportamiento financiero del negocio. Ese registro puede tener un efecto adicional: convertirse en un antecedente para que las instituciones financieras evalúen posteriormente la posibilidad de otorgar financiamiento. Cabrera explicó que la CNBV ya modificó la regulación para que los bancos puedan considerar el historial de pagos como uno de los elementos utilizados en sus procesos de evaluación crediticia. La intención es construir una ruta que comience con la aceptación de pagos electrónicos y pueda continuar con el acceso a otros productos financieros, como crédito, ahorro, inversión y seguros. El planteamiento de la CNBV ocurre mientras el gobierno impulsa una estrategia más amplia para aumentar el uso de pagos electrónicos en México. El Ejecutivo presentó en septiembre ante la Cámara de Diputados la iniciativa de Ley de Economía Digital para Pagos Digitales y Electrónicos , con la que busca establecer condiciones para ampliar el uso de medios de pago digitales y reducir las barreras que enfrentan ciudadanos y negocios para utilizarlos. La propuesta contempla medidas para que establecimientos comerciales y dependencias públicas cuenten con mecanismos para recibir pagos digitales, además de impulsar la contratación y operación de servicios financieros mediante herramientas electrónicas. La iniciativa también parte de un problema que va más allá de contar con infraestructura. México ha avanzado en la disponibilidad de terminales y otros mecanismos de pago, pero una parte de los pequeños negocios continúa dependiendo del efectivo. En ese contexto, la estrategia de la CNBV apunta a facilitar el acceso a una cuenta , permitir que los comercios puedan recibir pagos electrónicos y aprovechar la información generada por esas operaciones para construir un historial financiero. El reto, de acuerdo con Cabrera, es que la bancarización deje de ser percibida por los pequeños negocios como un mecanismo de vigilancia y se convierta en una vía de acceso a servicios financieros.
]]>