Esta ley del ISSSTE suma dinero extra a tu jubilación sin salir de tu sueldo: quién aplica y cuánto pone tu empleador
Quienes cotizan al ISSSTE bajo Cuentas Individuales tienen una opción para aumentar el dinero destinado a su retiro sin hacer depósitos por separado. El mecanismo descuenta una parte del Sueldo Básico directamente de la nómina y suma una aportación adicional de la dependencia donde trabaja la persona. El beneficio se llama Ahorro Solidario y está previsto en el artículo 100 de la ley del instituto. Sin embargo, no todos los trabajadores pueden utilizarlo ni funciona igual que un ahorro disponible para cualquier gasto.
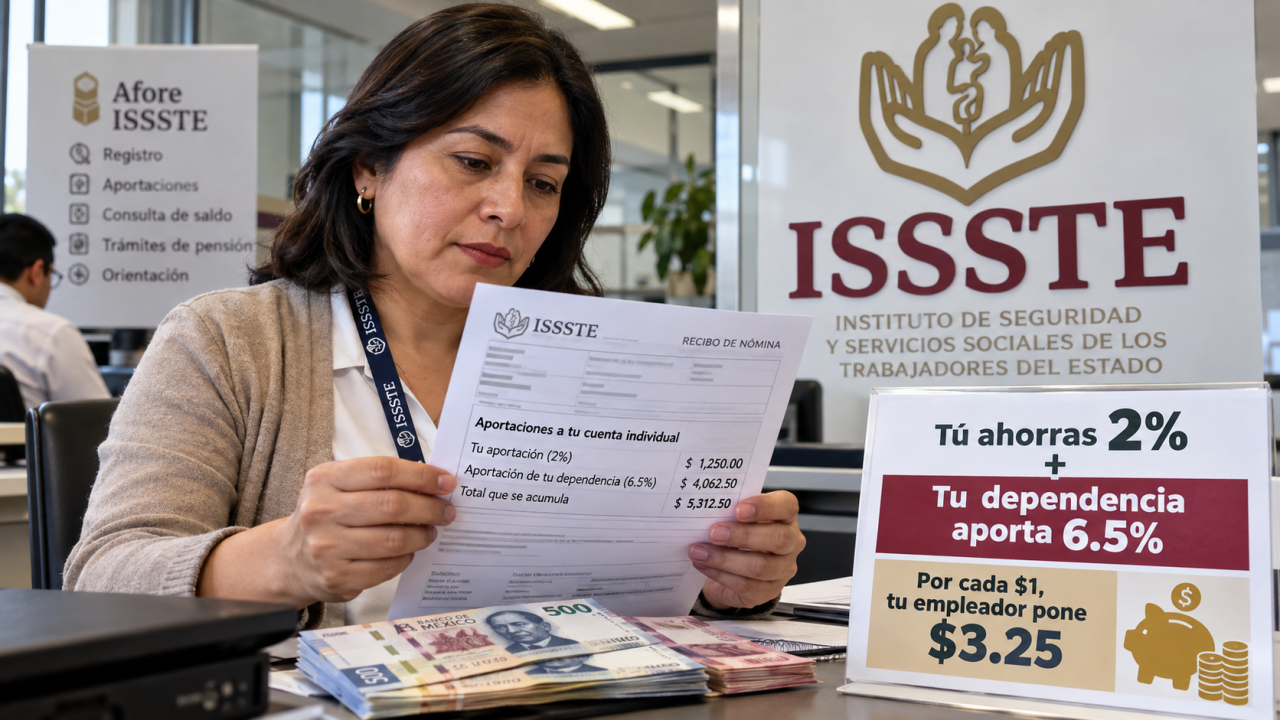
Quién puede utilizar el Ahorro Solidario del ISSSTE Cuánto pone tu dependencia por cada peso que ahorras Así activas el ahorra y esto es lo que pasa con el dineroEl beneficio corresponde a trabajadores que cotizan bajo el régimen de Cuentas Individuales , donde la pensión se financia con los recursos acumulados en PENSIONISSSTE o en la Afore elegida. Aplica a quienes ingresaron al servicio público a partir del 1 de abril de 2007 y a trabajadores anteriores a esa fecha que optaron por migrar a Cuentas Individuales mediante un Bono de Pensión. Quienes permanecieron en el Décimo Transitorio no reciben esta aportación adicional . Su pensión se determina con reglas basadas en edad, años de servicio y Sueldo Básico, por lo que el Ahorro Solidario no forma parte de ese régimen. El artículo 100 permite destinar voluntariamente 1% o 2% del Sueldo Básico. Por cada peso aportado por el trabajador, la dependencia debe agregar 3.25 pesos. La relación queda así: - Ahorro de 1%: la dependencia aporta 3.25% y a la cuenta entra el equivalente a 4.25% del Sueldo Básico. - Ahorro de 2%: la dependencia aporta 6.5% y el total alcanza 8.5% del Sueldo Básico. Con un Sueldo Básico quincenal de 10,000 pesos, elegir el 2% implica un descuento de 200 pesos. La dependencia suma 650 pesos y la Cuenta Individual recibe 850 pesos por quincena. Al mes, el trabajador aporta 400 pesos de su sueldo y se acumulan 1,700 pesos al sumar los 1,300 pesos puestos por la dependencia . El Ahorro Solidario no se aplica automáticamente. El trabajador debe solicitar en Recursos Humanos el formato correspondiente y autorizar el descuento de 1% o 2% de su Sueldo Básico. La elección puede modificarse o cancelarse posteriormente. Los recursos se depositan en una subcuenta específica dentro de la Cuenta Individual y la dependencia debe depositarlos junto con su propia aportación. Si retiene el dinero y no realiza el depósito correspondiente, el artículo 22 establece intereses por mora calculados a 1.25 veces la tasa de CETES a 28 días.
Cómo puede aumentar la pensión o adelantar el retiroEste ahorro está destinado al retiro. Al regirse por las mismas reglas de la subcuenta de Retiro, Cesantía en Edad Avanzada y Vejez, no puede retirarse libremente mientras el trabajador sigue en activo. Además, el artículo 83 establece que los recursos acumulados mediante este mecanismo son inembargables. Todo lo acumulado mediante Ahorro Solidario se suma al saldo que financiará la futura pensión. Un fondo mayor puede aumentar los recursos disponibles para contratar una Renta Vitalicia o recibir un Retiro Programado. También puede ayudar a pensionarse antes de las edades ordinarias. El artículo 80 permite solicitar un retiro anticipado cuando la Cuenta Individual alcanza para financiar una Renta Vitalicia superior en más de 30% a la Pensión Garantizada y cubrir el Seguro de Sobrevivencia. Para llegar a ese monto, la ley permite utilizar los recursos acumulados en la Subcuenta de Ahorro Solidario. Esa es la utilidad de fondo del mecanismo: convertir una aportación pequeña de nómina en un saldo mayor para financiar la jubilación.
]]>